

Ίδια κέρδη, διαφορετική εικόνα. Καλώς ήρθατε στο ΔΠΧΑ 18 «Παρουσίαση και Γνωστοποιήσεις στις Οικονομικές Καταστάσεις»!
Στη λογιστική έχουμε συνηθίσει να λέμε ότι οι αριθμοί μιλούν από μόνοι τους. Με το ΔΠΧΑ 18 (ή «IFRS 18» εφεξής) όμως, αποκτά ιδιαίτερη σημασία και ο τρόπος με τον οποίο αφηγούνται την ιστορία τους. Το νέο Πρότυπο δεν αλλάζει το τελικό αποτέλεσμα μιας επιχείρησης, αλλά επαναπροσδιορίζει τον τρόπο παρουσίασης της χρηματοοικονομικής της επίδοσης. Και, όπως συμβαίνει με κάθε καλή ιστορία, η σωστή δομή μπορεί να κάνει τη διαφορά.
Η εφαρμογή του IFRS 18 αποτελεί μία από τις σημαντικότερες αλλαγές των τελευταίων ετών στη χρηματοοικονομική πληροφόρηση βάσει IFRS. Το νέο Πρότυπο αντικαθιστά το IAS 1 “Παρουσίαση των οικονομικών καταστάσεων” και εφαρμόζεται υποχρεωτικά για ετήσιες περιόδους αναφοράς που αρχίζουν την ή μετά την 1η Ιανουαρίου 2027, ενώ επιτρέπεται η νωρίτερη εφαρμογή.
Παρότι το IFRS 18 δεν αλλάζει τον τρόπο με τον οποίο αναγνωρίζονται και επιμετρούνται τα στοιχεία των οικονομικών καταστάσεων, αλλάζει ουσιαστικά τον τρόπο με τον οποίο οι επιχειρήσεις παρουσιάζουν και επικοινωνούν τη χρηματοοικονομική τους επίδοση.
Για τις επιχειρήσεις, επομένως, η μετάβαση στο IFRS 18 δεν αποτελεί απλώς μία άσκηση συμμόρφωσης. Απαιτεί έγκαιρη αξιολόγηση των επιπτώσεων στις οικονομικές καταστάσεις, στα KPIs, στις διοικητικές αναφορές (management reports), στις εναλλακτικές μετρήσεις απόδοσης και ενδεχομένως στα πληροφοριακά συστήματα και στις διαδικασίες financial reporting.
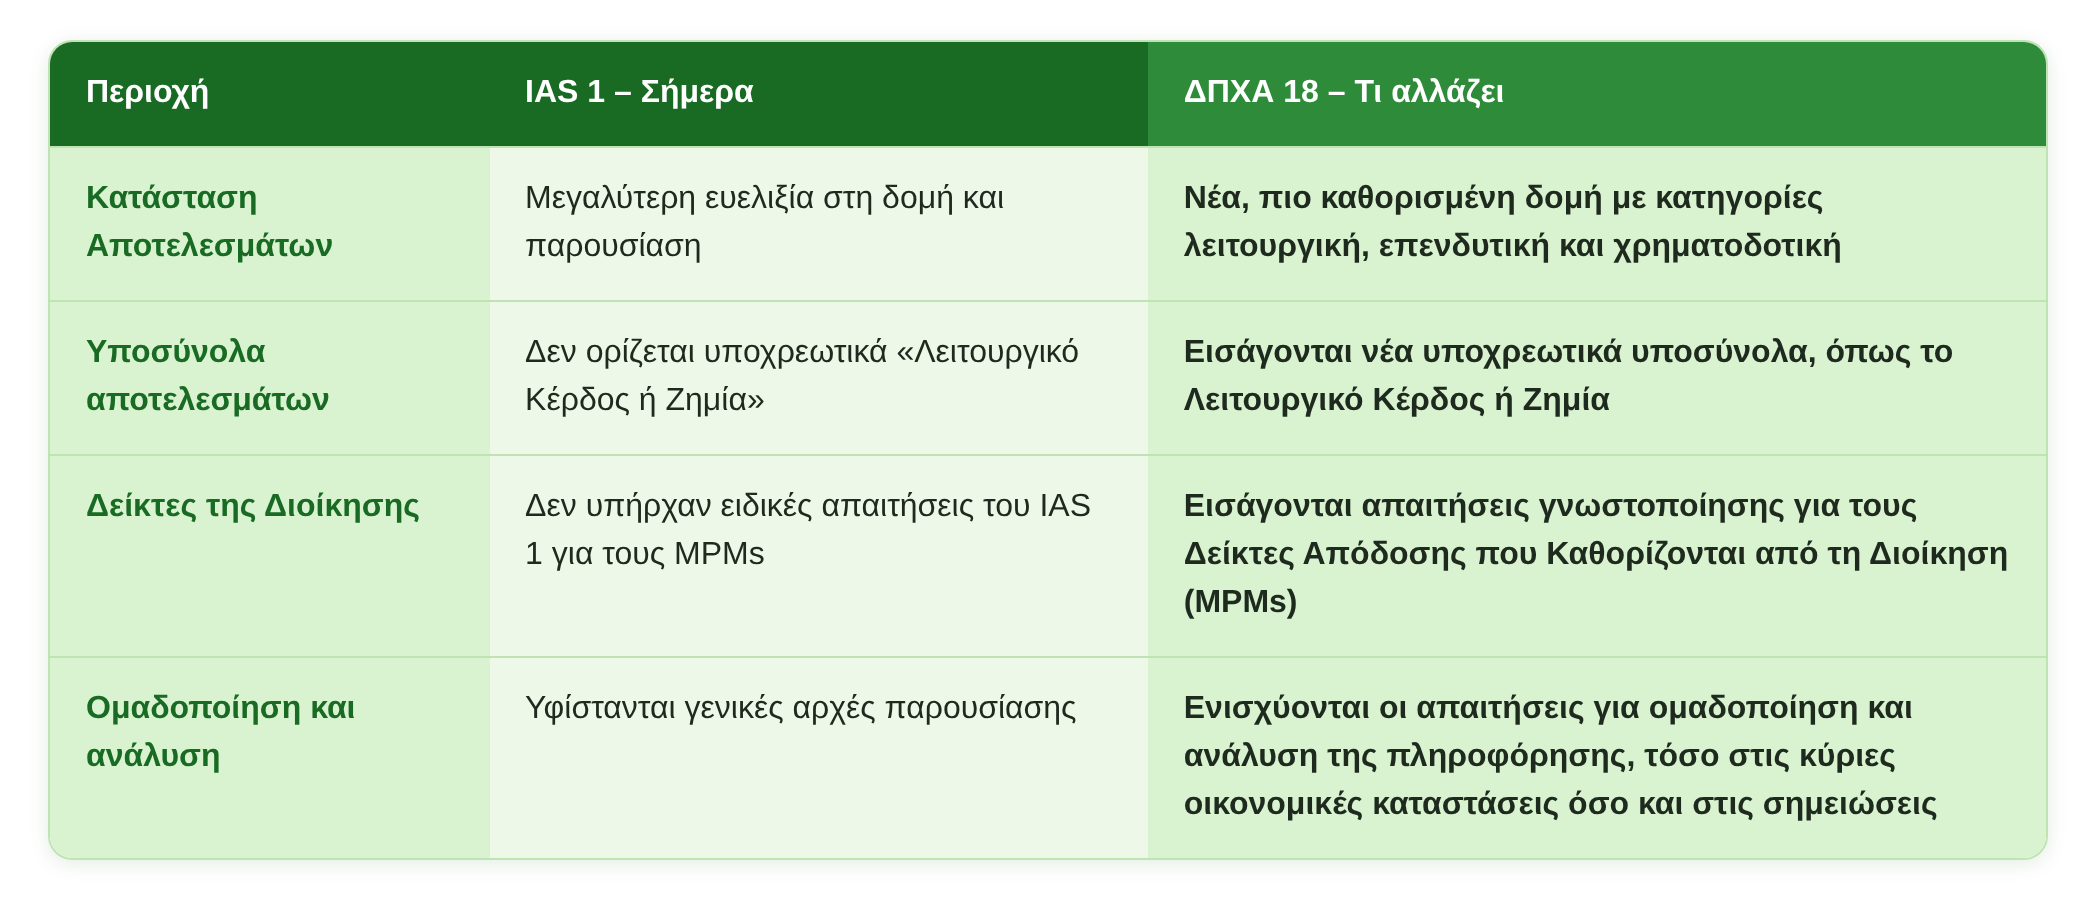
Με μια ματιά: Τι αλλάζει από το IAS 1 στο ΔΠΧΑ 18;
Νέα δομή στην Κατάσταση Αποτελεσμάτων
Μία από τις σημαντικότερες αλλαγές που εισάγει το IFRS 18 αφορά τη δομή της Κατάστασης Αποτελεσμάτων.
Τα έσοδα και τα έξοδα ταξινομούνται σε πέντε κατηγορίες: λειτουργική, επενδυτική, χρηματοδοτική, φόρων εισοδήματος και διακοπεισών δραστηριοτήτων. Παράλληλα, εισάγονται συγκεκριμένα υποχρεωτικά υποσύνολα, με κυριότερα το Λειτουργικό Κέρδος ή Ζημία και το Κέρδος ή Ζημία προ Χρηματοδότησης και Φόρων Εισοδήματος.
Στόχος είναι η ενίσχυση της συγκρισιμότητας μεταξύ επιχειρήσεων, καθώς μέχρι σήμερα εταιρείες με παρόμοιες δραστηριότητες μπορούσαν να χρησιμοποιούν διαφορετικές δομές και διαφορετικούς ορισμούς για βασικά μεγέθη της λειτουργικής τους κερδοφορίας.
Η εφαρμογή, ωστόσο, απαιτεί σημαντικές κρίσεις. Ιδιαίτερη προσοχή χρειάζεται από επιχειρήσεις για τις οποίες η επένδυση σε περιουσιακά στοιχεία ή η παροχή χρηματοδότησης σε πελάτες αποτελεί κύρια επιχειρηματική δραστηριότητα, καθώς το IFRS 18 προβλέπει ειδικές απαιτήσεις ταξινόμησης.
Management-defined Performance Measures
Μία δεύτερη σημαντική αλλαγή αφορά τους Δείκτες Απόδοσης που καθορίζονται από τη Διοίκηση (MPMs).
Πολλές επιχειρήσεις χρησιμοποιούν σήμερα δείκτες όπως προσαρμοσμένο λειτουργικό κέρδος, προσαρμοσμένο EBITDA ή άλλα προσαρμοσμένα μεγέθη για να επικοινωνήσουν τη χρηματοοικονομική τους επίδοση προς επενδυτές και λοιπούς stakeholders.
Υπό το IFRS 18, συγκεκριμένοι δείκτες εσόδων και εξόδων που χρησιμοποιούνται στις δημοσιότητες μιας επιχείρησης και εκφράζουν την άποψη της διοίκησης για πτυχές της συνολικής χρηματοοικονομικής επίδοσής της μπορεί να αποτελούν MPMs.
Για τα MPMs που εμπίπτουν στο πεδίο εφαρμογής του Προτύπου απαιτούνται συγκεκριμένες γνωστοποιήσεις στις οικονομικές καταστάσεις, μεταξύ άλλων σχετικά με τον τρόπο υπολογισμού τους και τη συμφωνία τους με το πλησιέστερο υποσύνολο ή σύνολο που προβλέπεται από τα IFRS.
Η αλλαγή αυτή ενισχύει σημαντικά τη διαφάνεια γύρω από τους λεγόμενους «εναλλακτικούς δείκτες απόδοσης» και εντάσσει στο επίσημο πλαίσιο χρηματοοικονομικής αναφοράς μέρος της πληροφόρησης που μέχρι σήμερα παρουσιαζόταν κυρίως σε παρουσιάσεις προς επενδυτές, δελτία Τύπου και λοιπές αναφορές της διοίκησης.
Ομαδοποίηση και Ανάλυση της Χρηματοοικονομικής Πληροφόρησης
Το IFRS 18 ενισχύει επίσης τις αρχές για την ομαδοποίηση και ανάλυση της χρηματοοικονομικής πληροφόρησης.
Οι επιχειρήσεις θα πρέπει να επανεξετάσουν ποια στοιχεία παρουσιάζονται στις κύριες οικονομικές καταστάσεις και ποια αναλύονται στις σημειώσεις, με στόχο οι οικονομικές καταστάσεις να παρέχουν μία χρήσιμη και κατανοητή εικόνα χωρίς να αποκρύπτεται ουσιώδης πληροφορία μέσω υπερβολικής συγκέντρωσης διαφορετικών στοιχείων.
Ιδιαίτερη σημασία αποκτά και η παρουσίαση των λειτουργικών εξόδων, καθώς το νέο πλαίσιο απαιτεί από τις επιχειρήσεις να αξιολογούν εάν η παρουσίαση βάσει φύσης, λειτουργίας ή συνδυασμού των δύο παρέχει την πλέον χρήσιμη και δομημένη σύνοψη των εξόδων τους.
Γιατί η προετοιμασία πρέπει να ξεκινήσει τώρα;
Η υποχρεωτική εφαρμογή από το 2027 μπορεί να δημιουργεί την εντύπωση ότι υπάρχει ακόμη αρκετός χρόνος. Στην πράξη, όμως, το IFRS 18 απαιτεί αναδρομική εφαρμογή, γεγονός που σημαίνει ότι οι επιχειρήσεις πρέπει να είναι σε θέση να παρουσιάσουν συγκριτική πληροφόρηση σύμφωνα με τις νέες απαιτήσεις.
Επιπλέον, η μετάβαση ενδέχεται να έχει επιπτώσεις που υπερβαίνουν την υποχρεωτική χρηματοοικονομική αναφορά. Οι βασικοί δείκτες απόδοσης (KPIs), τα μοντέλα κατάρτισης προϋπολογισμών και προβλέψεων, οι αναφορές προς τη διοίκηση, η επικοινωνία με τους επενδυτές, το λογιστικό σχέδιο, τα πακέτα αναφοράς για σκοπούς ενοποίησης, καθώς και τα συστήματα χρηματοοικονομικής αναφοράς ενδέχεται να χρειαστούν επανασχεδιασμό ή προσαρμογή.
Πώς μπορεί να βοηθήσει η UHY Axon?
Η ομάδα της UHY Axon, συνδυάζοντας τεχνική εξειδίκευση στα IFRS με εμπειρία στην εφαρμογή σύνθετων απαιτήσεων χρηματοοικονομικής αναφοράς, μπορεί να υποστηρίξει τις επιχειρήσεις σε όλα τα στάδια της μετάβασης στο IFRS 18.
Η προσέγγισή μας μπορεί να περιλαμβάνει:
- Διαγνωστική αξιολόγηση και εκτίμηση των επιπτώσεων του IFRS 18, με χαρτογράφηση των διαφορών μεταξύ της υφιστάμενης παρουσίασης των οικονομικών καταστάσεων και των νέων απαιτήσεων του Προτύπου.
- Επισκόπηση της Κατάστασης Αποτελεσμάτων, συμπεριλαμβανομένης της ταξινόμησης των εσόδων και εξόδων στις νέες κατηγορίες και της αξιολόγησης των απαιτούμενων υποσυνόλων.
- Εντοπισμός και αξιολόγηση των Δεικτών Απόδοσης που καθορίζονται από τη Διοίκηση (MPMs), μέσω της εξέτασης των υφιστάμενων βασικών δεικτών απόδοσης και των δημόσιων επικοινωνιών της διοίκησης.
- Ανάλυση αποκλίσεων ως προς τις απαιτούμενες γνωστοποιήσεις, συμπεριλαμβανομένων των νέων απαιτήσεων για την ομαδοποίηση και ανάλυση της χρηματοοικονομικής πληροφόρησης.
- Σχεδιασμός νέων υποδειγμάτων οικονομικών καταστάσεων και υποστήριξη στην προετοιμασία της απαιτούμενης συγκριτικής πληροφόρησης.
- Αξιολόγηση των επιπτώσεων στις διαδικασίες, στα πληροφοριακά συστήματα και στις δικλίδες εσωτερικού ελέγχου, ώστε οι απαιτούμενες πληροφορίες να παράγονται με συνέπεια, πληρότητα και αξιοπιστία.
- Εκπαίδευση των λογιστηρίων και της διοίκησης, με workshops προσαρμοσμένα στις ιδιαιτερότητες κάθε επιχείρησης.
Το IFRS 18 δεν αλλάζει την τελευταία γραμμή της Κατάστασης Αποτελεσμάτων. Αλλάζει, όμως, αρκετές από τις προηγούμενες. Επομένως το 2027 μπορεί να φαίνεται μακριά, αλλά όσοι έχουν συμμετάσχει στην εφαρμογή ενός νέου λογιστικού προτύπου γνωρίζουν ότι ο χρόνος περνάει πιο γρήγορα όταν πλησιάζει η ημερομηνία δημοσίευσης των οικονομικών καταστάσεων.
Ανάλυση του Χρήστου Αντωνόπουλου, Managing Partner στον Όμιλο UHY Axon και ειδικός σε θέματα IFRS.